نظام الرهن العقاري الجديد في المملكة العربية السعودية هو التعبير المستخدم شائعًا للإشارة إلى نظام الرهن العقاري المسجل، الصادر بالمرسوم الملكي رقم (م/49) وتاريخ 13/8/1433هـ، ويُعد هذا النظام المرجع الأساسي لتنظيم إنشاء الرهن العقاري وآثاره وحقوق الراهن والمرتهن وانقضائه، وقد أكد المركز الوطني للتنافسية أن النظام لا يزال ساريًا.
ويهدف نظام الرهن العقاري إلى حماية حق الدائن من خلال منح المرتهن ضمانًا عينيًا على العقار، مع بقاء ملكية العقار للراهن وعدم انتقالها إلى المرتهن لمجرد إنشاء الرهن، لذلك فإن معرفة أحكام النظام تساعد مالك العقار والدائن على فهم حدود التصرف في العقار، وآثار التسجيل، وما يحدث عند عدم سداد الدين.
ما هو نظام الرهن العقاري الجديد في السعودية؟
يضع نظام الرهن العقاري السعودي الجديد قواعد قانونية متكاملة للرهن المسجل، ابتداء من تحديد العقار والدين المضمون، مرورًا بتسجيل الرهن وترتيب أولوية المرتهن، وصولًا إلى التنفيذ عليه أو انقضائه:
- ما هو الرهن العقاري: هو عقد مسجل يكسب المرتهن حقًا عينيًا على عقار معين، ويتيح له التقدم على الدائنين العاديين في استيفاء دينه من ثمن العقار وفق مرتبته، بحسب المادة (1) من نظام الرهن العقاري المسجل.
- ما المقصود بنظام الرهن العقاري المسجل؟ هو النظام الذي ينظم الرهن العقاري المسجل من حيث إنشائه وآثاره ومرتبته والتنفيذ عليه وانقضائه، وهو النظام الصادر بالمرسوم الملكي رقم (م/49) وتاريخ 13/8/1433هـ.
- أهداف نظام الرهن العقاري في السعودية: توفير ضمان عيني للدين، وترتيب أولوية الدائنين المرتهنين، وتنظيم التصرف في العقار المرهون والتنفيذ عليه، وحماية حقوق أطراف العلاقة.
اللائحة التنفيذية لنظام الرهن العقاري وأهم أحكامها
رغم استخدام عنوان لائحة نظام الرهن العقاري، لا توجد لائحة تنفيذية مستقلة بهذا الاسم لنظام الرهن العقاري المسجل، ولذلك فإن الأحكام الأصلية للرهن يجب الرجوع فيها إلى النظام نفسه، أما اللوائح المرتبطة بالتمويل العقاري فتطبق فقط عندما تكون المعاملة تمويلًا عقاريًا خاضعًا للجهات التمويلية:
- أحكام إنشاء الرهن العقاري وتوثيقه: يشترط أن يكون الراهن مالكًا للعقار وأهلًا للتصرف فيه، ويجوز أن يكون مدينًا أو كفيلًا عينيًا، وفق المادة (2) من نظام الرهن العقاري المسجل.
- تسجيل الرهن العقاري ونفاذه النظامي: يسري أثر الرهن المسجل في مواجهة الغير من تاريخ تسجيله، وفق المادة (21) من نظام الرهن العقاري المسجل، ولذلك يمثل التسجيل عنصرًا جوهريًا في حماية الحق العيني.
- حقوق الراهن والمرتهن والتزاماتهما: يحدد النظام نطاق انتفاع الراهن بالعقار، وحقوق المرتهن في الضمان والاستيفاء، بما يمنع تحويل الرهن إلى وسيلة لتملك العقار خارج الإجراءات النظامية.
شروط الرهن العقاري في السعودية
تتعلق شروط نظام الرهن العقاري الجديد بأطراف الرهن والعقار والدين المضمون، إضافة إلى استيفاء متطلبات التسجيل التي يترتب عليها نفاذ الرهن في مواجهة الغير:
- شروط الراهن والمرتهن: يجب أن يكون الراهن مالكًا للعقار وأهلًا للتصرف فيه، ويجوز أن يقدم شخص عقاره ضمانًا لدين غيره بصفته كفيلًا عينيًا، وفق المادة (2) من نظام الرهن العقاري المسجل.
- شروط العقار محل الرهن: يجب أن يكون محل الرهن معينًا وصالحًا للبيع استقلالًا، وفق المادة (4) من نظام الرهن العقاري المسجل.
- المستندات المطلوبة لتسجيل الرهن العقاري: تختلف المستندات بحسب المعاملة والجهة، وتتيح وزارة العدل خدمة الرهن العقاري من خلال البورصة العقارية، وتتطلب بيانات وثيقة التملك وبيانات العقار وقيمة الرهن.
- متى يكون الرهن العقاري صحيحًا ونافذًا؟ يرتبط إنشاء الرهن باستيفاء شروطه النظامية، بينما يسري أثر الرهن المسجل في مواجهة الغير من تاريخ تسجيله وفق المادة (21) من نظام الرهن العقاري المسجل.
ما الفرق بين الرهن العقاري والتمويل العقاري؟
الرهن العقاري والتمويل العقاري ليسا مصطلحين مترادفين، فالرهن يمثل ضمانًا عينيًا لدين، بينما التمويل العقاري يمثل علاقة تمويلية قد يكون الرهن أحد ضماناتها:
- الفرق بين الرهن العقاري والتمويل العقاري: الرهن ينشئ حقًا عينيًا ضمانيًا على العقار، بينما التمويل العقاري يتعلق بتقديم تمويل وفق عقد تمويل يخضع للأنظمة الخاصة بالنشاط عند تقديمه من جهة تمويلية.
- الفرق بين الرهن العقاري والرهن مقابل السيولة: لا يقرر نظام الرهن العقاري المسجل نوعًا مستقلًا باسم «الرهن مقابل السيولة»، وإنما العبرة بالدين الذي يضمنه الرهن وشروطه وفق المادة (9) من نظام الرهن العقاري المسجل.
- متى يستخدم كل نوع من أنواع التمويل أو الرهن؟ يستخدم الرهن لضمان دين، أما التمويل العقاري فيظهر عندما تكون هناك علاقة تمويلية مع ممول مرخص، ولذلك لا يلزم إدخال أحكام التمويل في كل معاملة رهن.
تعرف على: افضل محامي في الدمام لحل القضايا مع الثقة والحماية للمحاماة
كيف يتم رهن العقار في السعودية؟
تتيح وزارة العدل حاليًا تنفيذ خدمات الرهن العقاري من خلال البورصة العقارية، بما في ذلك إنشاء رهن جديد ونقل الرهن وفكه، وفق الخدمات الإلكترونية المعتمدة:
- طريقة رهن العقار لشخص: يتفق الطرفان على الدين والعقار المضمون به، وتستكمل متطلبات الرهن وتسجيله، مع مراعاة شروط المادتين (2) و(9) من نظام الرهن العقاري المسجل.
- خطوات رهن العقار للبنك أو جهة التمويل: الدخول إلى البورصة العقارية، اختيار خدمات الرهون، ثم «رهن جديد»، وإدخال بيانات الوثيقة وقيمة الرهن ومراجعة الطلب والموافقة على الإقرار وتقديمه.
- تقييم العقار والتحقق من صلاحيته للرهن: يعد التحقق من بيانات العقار وقيمته وملكيته من الإجراءات العملية التي قد تطلبها جهة التمويل، بينما يحدد نظام الرهن العقاري المسجل الشروط القانونية لمحل الرهن.
- توثيق عقد الرهن وتسجيله رسميًا: يجب تسجيل الرهن حتى يسري أثره في مواجهة الغير وفق المادة (21) من نظام الرهن العقاري المسجل.
هل يجوز بيع العقار المرهون أو التصرف فيه؟
لا يمنع الرهن في جميع الأحوال التصرف في العقار، لكن نظام الرهن العقاري الجديد يفرق بحسب ما إذا كان العقار مسجلًا وفق نظام التسجيل العيني للعقار أو غير مسجل وفقه:
- حكم بيع العقار المرهون في النظام السعودي: إذا كان العقار مسجلًا وفق نظام التسجيل العيني للعقار جاز التصرف فيه، أما إذا لم يكن مسجلًا وفقه فلا يجوز للراهن التصرف فيه إلا وفق الحالة التي أجازها النظام، وذلك بحسب المادة (11) من نظام الرهن العقاري المسجل.
- شروط نقل ملكية العقار المرهون: لا يعني الرهن انتقال ملكية العقار إلى المرتهن، وتخضع إمكانية التصرف فيه للضوابط الواردة في المادة (11) من نظام الرهن العقاري المسجل.
- هل يمكن نقل الرهن إلى عقار آخر؟ تتيح وزارة العدل خدمة نقل الرهن من جهة تمويلية إلى أخرى ضمن خدمات الرهون العقارية الإلكترونية.
ماذا يحدث عند التعثر في سداد الرهن العقاري؟
عند حلول أجل الدين وعدم الوفاء، لا يصبح المرتهن مالكًا للعقار تلقائيًا، بل تبدأ الإجراءات النظامية التي قد تنتهي ببيع العقار واستيفاء الدين من ثمنه:
- إجراءات الإنذار عند التأخر في السداد: يجوز للمرتهن اتخاذ إجراءات النزع الجبري بعد عدم الوفاء في الأجل المحدد، وبعد إنذار المدين وحائز العقار وفق المادة (28) من نظام الرهن العقاري المسجل.
- التنفيذ على العقار المرهون: تتم إجراءات النزع الجبري والبيع عند عدم الوفاء بالدين وفق المادة (31) من نظام الرهن العقاري المسجل، التي تحيل إلى نظام التنفيذ.
- حقوق المدين عند التنفيذ على العقار: لا يترتب على الرهن تملك المرتهن للعقار عند التعثر، كما تخضع إجراءات التنفيذ والبيع للقواعد والضمانات المقررة في نظام التنفيذ.
- ماذا يحدث بعد بيع العقار المرهون؟ يستوفى المرتهنين حقوقهم من ثمن العقار وفق مراتبهم، وإذا بقي دين على المرتهن بعد ثمن العقار فإنه يحاصص باقي الغرماء في أموال المدين وفق المادة (18) من نظام الرهن العقاري المسجل.
كيف افك الرهن العقاري بعد سداد الدين؟
يرتبط فك الرهن بانقضاء الدين المضمون به، ثم يستكمل الإجراء الرسمي لإزالة قيد الرهن من الوثيقة العقارية:
- شروط فك الرهن العقاري: ينفك الرهن بانقضاء جميع الدين الموثق به، وفق المادة (37) من نظام الرهن العقاري المسجل.
- خطوات فك الرهن العقاري إلكترونيًا: تسجيل الدخول إلى منصة البورصة العقارية بالنفاذ الوطني، واختيار خدمات الرهون ثم فك رهن العقار، وإدخال بيانات وثيقة التملك واستعراض البيانات واعتماد الطلب.
- المستندات المطلوبة لفك الرهن: تتطلب خدمة وزارة العدل وجود وثيقة تملك عقار، مع إدخال بيانات الوثيقة أو بيانات أحد الملاك وفق متطلبات الخدمة.
- كم يستغرق فك الرهن العقاري؟ لا يقرر نظام الرهن العقاري الجديد مدة موحدة للفك الإلكتروني، وتوضح وزارة العدل أن مدة تنفيذ الخدمة تعتمد على وقت قبول الطلب من المالك.
اقرأ أيضًا: شركة محاماة بجدة: الثقة والحماية للمحاماة 0579470090
متى ينتهي الرهن العقاري في النظام السعودي؟
حدد نظام الرهن العقاري الجديد عدة أسباب لانقضاء الرهن، ولا يقتصر الأمر على سداد الدين فقط، وهو ما يجعل تحديد سبب الانقضاء مهمًا عند التعامل مع العقار المرهون:
- انتهاء الرهن بعد سداد كامل الدين: الرهن تابع للدين وينفك بانقضاء جميع الدين الموثق به، وفق المادة (37) من نظام الرهن العقاري المسجل.
- انتهاء الرهن باتفاق الأطراف: لا يصح التعبير عن ذلك باعتباره مجرد اتفاق عادي، وينقضي الرهن إذا تنازل المرتهن عنه تنازلًا موثقًا، وفق المادة (41) من نظام الرهن العقاري المسجل.
- انتهاء الرهن بحكم أو إجراء نظامي: ينقضي الرهن ببيع العقار المرهون بيعًا جبريًا وفق النظام ودفع ثمنه للدائنين أو إيداعه لدى المحكمة، وفق المادة (39) من نظام الرهن العقاري المسجل.
- ماذا يحدث للرهن العقاري عند وفاة الراهن؟ لا ينتهي الرهن بسبب وفاة الراهن أو المرتهن، وإنما يقوم الوارث مقام المتوفى، وفق المادة (44) من نظام الرهن العقاري المسجل.
حقوق والتزامات أطراف الرهن العقاري
ينظم النظام العلاقة بين الراهن والمرتهن بحيث يحتفظ مالك العقار بحقوقه الأساسية، في الوقت الذي يحصل فيه الدائن على ضمان عيني يحمي استيفاء دينه:
- حقوق الراهن في نظام الرهن العقاري: غلة العقار ونفقته وإدارته تكون للمالك بما لا يخل بحق المرتهن، وفق المادة (12) من نظام الرهن العقاري المسجل.
- حقوق المرتهن وضمان استيفاء الدين: يثبت للمرتهن حق التقدم في استيفاء دينه بحسب مرتبة الرهن، وتحدد المرتبة برقم القيد وتاريخ التسجيل، وفق المادة (24) من نظام الرهن العقاري المسجل.
- التزامات أطراف عقد الرهن العقاري: يلتزم الراهن بالمحافظة على العقار وعدم تعريضه للهلاك أو الانتقاص من قيمته، وللمرتهن طلب التدخل القضائي عند وجود خطر على الضمان وفق المادة (16) من نظام الرهن العقاري المسجل.
أبرز النزاعات المتعلقة بنظام الرهن العقاري
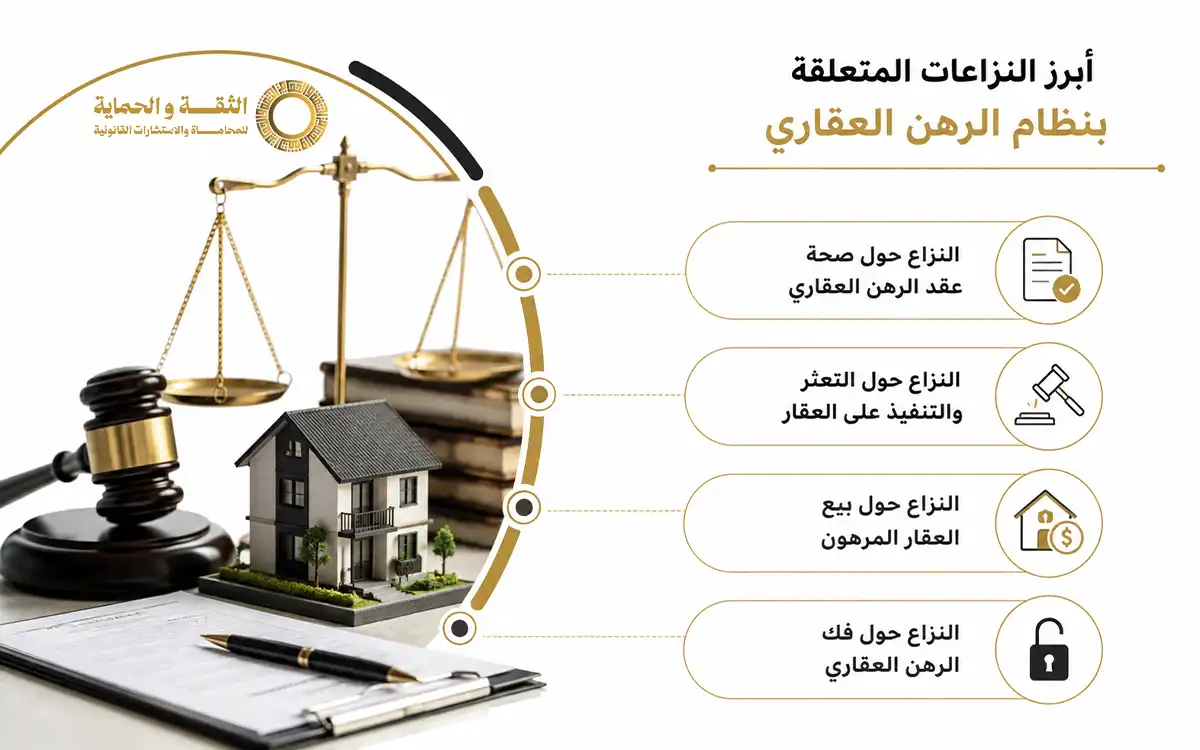
نظام الرهن العقاري الجديد
قد تظهر المنازعات بسبب الخلاف حول صحة الرهن أو الدين أو التصرف في العقار أو إجراءات التنفيذ، وتختلف المعالجة القانونية بحسب طبيعة النزاع والمستندات المتوافرة:
- النزاع حول صحة عقد الرهن العقاري: قد يتعلق بملكية الراهن أو أهليته أو العقار محل الرهن أو الدين المضمون، وفق الأحكام المنظمة في نظام الرهن العقاري المسجل.
- النزاع حول التعثر والتنفيذ على العقار: قد ينشأ حول حلول الدين أو إجراءات الإنذار والنزع الجبري، وفق المادتين (28) و(31) من نظام الرهن العقاري المسجل.
- النزاع حول بيع العقار المرهون: قد يتعلق بمدى جواز التصرف في العقار وآثار البيع على حق المرتهن، وفق المادة (11) من نظام الرهن العقاري المسجل.
- النزاع حول فك الرهن العقاري: قد ينشأ عند انتهاء الدين أو تحقق سبب آخر لانقضاء الرهن وعدم تحديث قيد العقار، وتخضع المنازعة لاختصاص المحكمة المختصة وفق المادة (45) من نظام الرهن العقاري المسجل.
كيف يساعدك المحامي في قضايا الرهن العقاري؟
تتطلب قضايا الرهن مراجعة دقيقة لعقد الرهن والدين والعقار والقيد المسجل، خصوصًا عند وجود تعثر أو خلاف حول التصرف في العقار أو إجراءات التنفيذ:
- مراجعة وصياغة عقد الرهن العقاري: التحقق من بيانات العقار والدين والضمان ومدى توافق الشروط مع نظام الرهن العقاري المسجل.
- تقديم الاستشارات القانونية بشأن الرهن والتمويل: توضيح المركز القانوني للراهن والمرتهن وبيان الآثار المترتبة على الرهن قبل إتمام المعاملة.
- الاعتراض على إجراءات التنفيذ على العقار المرهون: دراسة الإنذار وإجراءات النزع والبيع وتحديد الدفوع القانونية المناسبة وفق الأنظمة ذات الصلة.
- متابعة إجراءات فك الرهن ونقل الملكية: متابعة الطلبات والإجراءات الإلكترونية المتعلقة بفك الرهن أو نقله، وفق الخدمات المتاحة لدى وزارة العدل.
نظام الرهن العقاري الجديد مع شركة الثقة والحماية للمحاماة
تقدم شركة الثقة والحماية للمحاماة والاستشارات القانونية الاستشارة الأولى للعملاء مجانًا تمامًا، ويمكن التواصل مع فروع الشركة للحصول على استشارة بشأن نظام الرهن العقاري الجديد والمنازعات المرتبطة به ويمكنك التواصل مع الشركة عبر الطرق التالية:
- العنوان: طريق الملك عبدالعزيز الفرعي، النهضة، جدة 23523.
- البريد الإلكتروني: info@trustlawfirm-sa.com.
- رقم فرع الدمام: 0590888283.
- رقم التواصل فرع الرياض: 0579468003.
- رقم فرع جدة: 0579470090.
الخاتمة
ينظم نظام الرهن العقاري الجديد في السعودية إنشاء الرهن وتسجيله وآثاره وحقوق الراهن والمرتهن، كما يحدد ضوابط التصرف في العقار وآليات التنفيذ وانقضاء الرهن، ويظل التركيز في المعاملة على نظام الرهن العقاري المسجل، مع الرجوع إلى نظام التنفيذ عند النزع الجبري، وإلى الأنظمة التمويلية فقط عند ارتباط الرهن بتمويل عقاري، وتساعد الاستشارة القانونية على حماية الحقوق وتجنب النزاعات.
أسئلة شائعة
ما هي شروط الرهن العقاري الجديد؟
يجب أن يكون الراهن مالكًا للعقار وأهلًا للتصرف فيه، وأن يكون العقار معينًا وصالحًا للبيع وفق المادة (2) والمادة (4) من نظام الرهن العقاري المسجل، كما يجب أن يكون الدين المضمون مستوفيًا للشروط التي حددها النظام، مع تحديد مقداره أو الحد الأقصى له وفق المادة (9) من نظام الرهن العقاري المسجل، ويكتسب الرهن أثره في مواجهة الغير من تاريخ تسجيله وفق المادة (21) من نظام الرهن العقاري المسجل.
كم يعطي البنك على رهن العقار؟
لا يحدد نظام الرهن العقاري الجديد مبلغًا ثابتًا يحصل عليه مالك العقار بمجرد إنشاء الرهن، تتحدد قيمة التمويل بحسب قيمة العقار وشروط الجهة الممولة والقدرة الائتمانية للمستفيد، إذا كانت المعاملة تمويلًا عقاريًا، لذلك لا يمكن اعتبار نسبة معينة من قيمة العقار مبلغًا مضمونًا لجميع حالات الرهن.
ما هي قوانين الرهن العقاري؟
يمثل نظام الرهن العقاري المسجل النظام الأساسي الذي ينظم إنشاء الرهن العقاري وتسجيله وآثاره وانقضاءه، وعند التعثر والنزع الجبري تطبق إجراءات نظام التنفيذ وفق المادة (31) من نظام الرهن العقاري المسجل، أما نظام التمويل العقاري فلا يلزم تطبيقه إلا إذا كانت المعاملة تدخل في نطاق التمويل العقاري والجهات التمويلية الخاضعة له.